Como Organizar as Finanças em Casal: Dicas que Funcionam!
A Importância da Comunicação Financeira
Quando o assunto é como organizar as finanças em casal, a comunicação é o primeiro ponto que precisa funcionar bem. Dinheiro pode virar motivo de briga quando um dos dois evita falar sobre gastos, dívidas ou prioridades. Por isso, é essencial criar um espaço seguro para conversar sobre renda, contas, objetivos e medos sem julgamentos.
A comunicação financeira não deve acontecer só quando surge um problema. Ela precisa fazer parte da rotina do casal. Conversas curtas, feitas com frequência, ajudam a evitar mal-entendidos e decisões por impulso. O ideal é que os dois tenham clareza sobre quanto entra, quanto sai e quais compromissos já estão assumidos.
Também é importante conversar sobre a relação de cada um com o dinheiro. Uma pessoa pode ser mais poupadora, enquanto a outra prefere gastar com mais liberdade. Nenhum dos dois está necessariamente errado, mas essas diferenças precisam ser conhecidas para que o casal consiga encontrar um meio-termo. Sem isso, a organização financeira tende a ficar instável.
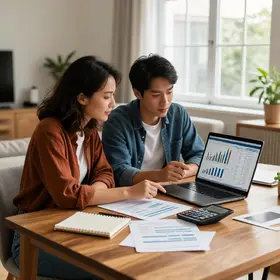
Alguns pontos devem estar na conversa desde o começo:
- Qual é a renda mensal de cada um;
- Quais despesas são fixas e quais são variáveis;
- Quais dívidas existem hoje;
- Quais metas o casal quer alcançar;
- Como serão tomadas as decisões financeiras.
Quanto mais transparente for esse diálogo, mais fácil será construir confiança. E confiança é a base para qualquer plano financeiro em conjunto.
Estabelecendo Metas Financeiras em Conjunto
Ter metas claras ajuda o casal a dar sentido ao esforço diário. Sem objetivos definidos, é comum gastar sem direção e deixar o dinheiro escapar em pequenas compras. Quando o casal sabe onde quer chegar, fica mais fácil manter o foco e fazer escolhas melhores.
As metas financeiras precisam ser específicas. Em vez de dizer apenas “queremos economizar”, vale definir algo como “queremos juntar R$ 20 mil em 18 meses para dar entrada em um carro” ou “queremos montar uma reserva de emergência de seis meses de despesas”. Esse tipo de meta facilita o acompanhamento e mostra se o plano está funcionando.
Uma boa estratégia é dividir os objetivos por prazo:
- Curto prazo: trocar um eletrodoméstico, fazer uma viagem pequena ou quitar uma dívida menor;
- Médio prazo: reformar a casa, comprar um carro ou montar a reserva de emergência;
- Longo prazo: comprar um imóvel, investir para aposentadoria ou planejar filhos.
Também vale definir metas individuais e metas do casal. Isso evita a sensação de que tudo precisa ser compartilhado o tempo todo. Cada um pode ter seus próprios sonhos, desde que eles caibam no planejamento geral.
Para facilitar, o casal pode usar esta lógica ao definir metas:
| Meta | Prazo | Valor estimado | Prioridade |
|---|---|---|---|
| Reserva de emergência | 12 meses | R$ 24.000 | Alta |
| Viagem de férias | 8 meses | R$ 6.000 | Média |
| Entrada do apartamento | 36 meses | R$ 60.000 | Alta |
Quando a meta é visível, o casal se sente mais motivado a economizar e controlar gastos.
Criando um Orçamento Familiar
O orçamento familiar é a ferramenta central para quem quer entender como organizar as finanças em casal. Ele mostra o dinheiro que entra, o que sai e o que sobra. Sem orçamento, o casal tende a agir no escuro. Com orçamento, as decisões ficam mais conscientes.
O primeiro passo é listar toda a renda do casal. Isso inclui salário, renda extra, comissões, trabalhos autônomos e qualquer outro valor recorrente. Depois, é hora de separar os gastos em categorias. As principais são:
- Moradia: aluguel, condomínio, financiamento, IPTU;
- Contas básicas: luz, água, internet, celular;
- Alimentação: supermercado, delivery, refeições fora de casa;
- Transporte: combustível, ônibus, aplicativo de corrida, manutenção do carro;
- Saúde: plano de saúde, remédios, consultas;
- Lazer: passeios, viagens, assinaturas;
- Dívidas: cartão, empréstimos, parcelas;
- Investimentos e reserva: aportes mensais e proteção financeira.
O orçamento precisa ser realista. Se for muito rígido, o casal pode desistir no meio do caminho. Se for muito solto, ele perde a função. O ideal é revisar os valores com base na rotina real, não no que seria perfeito.
Uma regra prática que funciona para muitos casais é separar o dinheiro por blocos. Por exemplo:
- 50% para necessidades básicas;
- 30% para estilo de vida e desejos;
- 20% para metas, reserva e investimentos.
Esse modelo pode ser adaptado conforme a renda e os custos da casa. Casais com dívidas, por exemplo, podem destinar uma parte maior para quitá-las antes de pensar em lazer mais caro.
Como Controlar Despesas Juntos
Controlar despesas em casal exige disciplina e constância. Não basta anotar os gastos de vez em quando. É preciso acompanhar a rotina financeira com atenção para identificar excessos e ajustar o que for necessário.
Uma boa prática é registrar tudo o que sai, mesmo as despesas pequenas. Um café, um lanche ou uma corrida por aplicativo parecem valores baixos isoladamente, mas podem comprometer o orçamento no fim do mês. Quando o casal acompanha esses gastos, fica mais fácil perceber onde o dinheiro está indo.
Algumas formas de controle funcionam bem no dia a dia:
- Guardar notas e comprovantes;
- Registrar compras em planilha ou aplicativo;
- Definir um limite para gastos variáveis;
- Separar uma quantia para cada categoria;
- Revisar despesas semanalmente.
Também vale combinar regras para compras por impulso. Por exemplo, qualquer gasto acima de um determinado valor pode precisar de conversa antes da compra. Isso evita decisões precipitadas e ajuda os dois a manterem o controle.
Outra boa ideia é criar um momento fixo de revisão, como uma reunião financeira semanal ou quinzenal. Nesse encontro, o casal pode comparar o que foi planejado com o que realmente aconteceu. Se houve excesso em uma área, os dois podem decidir como compensar sem gerar conflitos.
Dividindo Responsabilidades Financeiras
Em muitos casais, um dos parceiros assume todas as contas por hábito ou por praticidade. Isso pode funcionar no começo, mas nem sempre é saudável no longo prazo. Quando só uma pessoa cuida de tudo, o outro pode ficar distante da realidade financeira da casa. Por isso, dividir responsabilidades é uma forma de melhorar a organização e a parceria.
A divisão não precisa ser igual em todos os detalhes. Ela deve ser justa, de acordo com a renda, o tempo disponível e as habilidades de cada um. Um casal com rendas muito diferentes, por exemplo, pode contribuir proporcionalmente. Já em uma casa em que um dos dois cuida mais da rotina doméstica, isso também deve ser considerado no acordo.
Exemplos de divisão de tarefas financeiras:
- Uma pessoa paga as contas fixas e a outra controla supermercado e lazer;
- Os dois dividem despesas proporcionais à renda;
- Um parceiro acompanha investimentos e o outro acompanha dívidas;
- Ambos revisam o orçamento juntos, mas um fica responsável por atualizar os registros.
O mais importante é que ninguém fique sem visão do quadro geral. Dividir tarefas não significa esconder informações. Pelo contrário: significa cooperar com mais eficiência e dividir o peso das decisões.
Utilizando Aplicativos de Finanças
Os aplicativos de finanças podem facilitar muito a vida de quem quer saber como organizar as finanças em casal. Eles ajudam a registrar gastos, categorizar despesas, acompanhar metas e visualizar o orçamento de forma simples. Isso reduz erros e deixa o controle mais prático.
Hoje existem apps para diferentes perfis. Alguns são mais visuais e fáceis de usar. Outros oferecem gráficos, alertas e integração com contas bancárias. O casal deve escolher uma ferramenta que combine com a rotina dos dois, sem complicar demais o processo.
Entre os recursos mais úteis, vale buscar:
- Cadastro de despesas e receitas;
- Controle por categorias;
- Gráficos de evolução;
- Metas financeiras;
- Alertas de vencimento;
- Compartilhamento entre usuários.
Uma tabela simples pode ajudar o casal a comparar opções:
| Recurso | Importância para o casal |
|---|---|
| Controle compartilhado | Alta |
| Gráficos de gastos | Média |
| Lembretes de contas | Alta |
| Metas separadas e conjuntas | Alta |
| Integração bancária | Média |
O mais importante é usar o app com frequência. Uma ferramenta boa, mas abandonada, não resolve o problema. O casal precisa alimentar os dados e revisar as informações com regularidade.
Estratégias para Economizar Dinheiro
Economizar dinheiro em casal não precisa significar viver com restrição total. A ideia é gastar melhor e cortar desperdícios. Pequenas mudanças na rotina podem gerar uma diferença grande ao longo dos meses.
Uma primeira estratégia é identificar os gastos que trazem pouco valor. Assinaturas esquecidas, pedidos por delivery muito frequentes e compras por impulso costumam consumir uma parte importante da renda. Quando o casal enxerga isso com clareza, a economia fica mais fácil.
Outras estratégias úteis incluem:
- Planejar as compras do mercado com lista;
- Pesquisar preços antes de comprar;
- Evitar parcelamentos desnecessários;
- Cozinhar mais em casa;
- Usar transporte mais barato quando possível;
- Aproveitar promoções sem comprar por exagero;
- Definir dias livres de gastos com lazer pago.
Também vale criar metas de economia por categoria. Por exemplo, reduzir 15% do gasto com alimentação fora de casa ou cortar 20% do valor gasto com aplicativos de entrega. O casal pode testar essas metas por um mês e avaliar o resultado.
Quando a economia tem propósito, ela é mais fácil de manter. Juntar dinheiro para uma viagem, uma reserva ou uma casa própria costuma motivar mais do que simplesmente “gastar menos”.
Lidando com Dívidas em Casal
Dívidas exigem atenção imediata. Quando o casal ignora o problema, os juros crescem e a pressão aumenta. O primeiro passo é mapear tudo o que está pendente: valor total, taxa de juros, prazo, nome do credor e parcela atual.
Depois, é preciso definir a ordem de prioridade. Normalmente, dívidas com juros mais altos devem ser tratadas primeiro, como cartão de crédito e cheque especial. Em seguida, o casal pode atacar empréstimos e financiamentos, de acordo com o impacto no orçamento.
Uma forma útil de organizar as dívidas é esta:
| Dívida | Juros | Prioridade |
|---|---|---|
| Cartão de crédito | Alto | Alta |
| Cheque especial | Alto | Alta |
| Empréstimo pessoal | Médio | Média |
| Financiamento | Variável | Média |
O casal precisa conversar sem culpa. Ter dívidas não significa fracasso. O que faz diferença é a postura depois que o problema aparece. Assumir a situação, negociar melhores condições e cortar gastos supérfluos já é um grande avanço.
Em alguns casos, pode ser útil juntar esforços para quitar uma dívida rapidamente. Em outros, faz mais sentido manter o pagamento em dia e ao mesmo tempo montar uma pequena reserva para não voltar ao endividamento. Cada caso precisa ser analisado com cuidado.
A Importância da Transparência Financeira
A transparência é um dos pilares mais fortes na vida financeira de um casal. Sem ela, a confiança enfraquece. Com ela, os dois conseguem planejar melhor e evitar surpresas desagradáveis. Isso vale para renda, dívidas, compras e até para pequenos hábitos de consumo.
Ser transparente não é controlar o outro. É compartilhar informações importantes para que as decisões sejam mais justas. Isso inclui contar sobre uma fatura alta, avisar antes de fazer uma compra grande e comunicar qualquer mudança de renda.
Algumas atitudes fortalecem a transparência:
- Mostrar extratos e faturas quando necessário;
- Informar mudanças de salário ou renda extra;
- Combinar limites para compras individuais;
- Falar sobre erros financeiros sem esconder o problema;
- Evitar contas secretas que afetem o orçamento comum.
Também é importante definir o que pode ser individual e o que deve ser compartilhado. Nem tudo precisa virar discussão. Mas tudo que impacta o orçamento do casal deve ser conhecido pelos dois. Esse equilíbrio reduz conflitos e fortalece a parceria.
Planejando Investimentos em Parceria
Depois que o casal consegue controlar gastos, lidar com dívidas e criar reserva, chega a hora de pensar em investimento. Investir em parceria é uma forma de fazer o dinheiro trabalhar para objetivos maiores. Pode ser para comprar um imóvel, garantir estudos futuros, construir patrimônio ou preparar a aposentadoria.
Antes de investir, o casal precisa alinhar o perfil de risco. Uma pessoa pode aceitar mais variação nos investimentos, enquanto a outra prefere segurança. Por isso, as escolhas devem ser feitas com conversa e entendimento. Não faz sentido investir em algo que cause ansiedade constante em um dos parceiros.
O ideal é começar com passos simples:
- Construir uma reserva de emergência;
- Entender os prazos dos objetivos;
- Escolher investimentos compatíveis com a meta;
- Evitar colocar todo o dinheiro em uma única opção;
- Rever a carteira periodicamente.
O casal pode separar investimentos por finalidade. Por exemplo, uma parte para emergências, outra para curto prazo e outra para objetivos de longo prazo. Isso deixa o planejamento mais organizado e reduz a chance de usar o dinheiro errado na hora errada.
Também é útil definir quem acompanha os investimentos, mas sem excluir o outro das decisões. Um parceiro pode ficar mais responsável por acompanhar os rendimentos e o outro por verificar se a meta continua fazendo sentido. O importante é que ambos entendam onde o dinheiro está aplicado e por quê.
Investir em dupla exige paciência. Os resultados não aparecem de um dia para o outro. Mas, com disciplina, o casal cria uma base financeira mais estável e aumenta as chances de alcançar projetos importantes com menos pressão no caminho.

Sou Redator e Desenvolvedor com mais de 6 anos de experiência. Formado em tecnólogo em TI, Pai do Pedro, estou sempre me atualizando com novas técnicas de SEO e Copywriting.