O que é LCI?
A LCI, ou Letra de Crédito Imobiliário, é um título de renda fixa emitido por bancos para captar recursos que serão usados no setor imobiliário. Na prática, o investidor empresta dinheiro para a instituição financeira, e o banco direciona esse valor para operações ligadas ao mercado de imóveis, como financiamento habitacional e crédito para construção.
Quem aplica em LCI já sabe, no momento da compra, qual será a forma de remuneração. Em muitos casos, a rentabilidade é atrelada ao CDI, mas também pode ser prefixada ou híbrida, dependendo da oferta do banco. Essa previsibilidade ajuda muito no planejamento financeiro de médio e longo prazo.
Um ponto importante é que a LCI tem prazo de carência em muitos produtos. Isso significa que o investidor pode precisar esperar um período mínimo para resgatar o dinheiro. Por isso, ela costuma ser mais adequada para objetivos em que o recurso pode ficar aplicado por mais tempo.
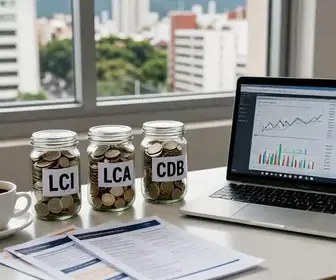
Além disso, a LCI conta com proteção do FGC, o Fundo Garantidor de Créditos, respeitando os limites vigentes por CPF e por instituição. Essa proteção aumenta a sensação de segurança, embora não elimine totalmente os riscos da aplicação.
Em geral, a LCI atrai quem busca rentabilidade isenta de imposto de renda para pessoa física e deseja deixar o dinheiro aplicado sem tanta volatilidade. Ela costuma competir com outros investimentos conservadores, especialmente em cenários de juros altos.
O que é LCA?
A LCA, ou Letra de Crédito do Agronegócio, funciona de forma parecida com a LCI, mas os recursos captados pelos bancos são usados para financiar atividades do agronegócio. Isso inclui produção agrícola, comercialização, armazenagem e outras etapas da cadeia do campo.
Assim como ocorre na LCI, o investidor da LCA empresta dinheiro ao banco e recebe em troca uma remuneração definida previamente. A remuneração pode ser vinculada ao CDI, prefixada ou, em alguns casos, misturada com outros índices. A escolha depende do produto e do prazo oferecido pela instituição.
A LCA também é conhecida por ser isenta de imposto de renda para pessoa física, o que ajuda a aumentar o rendimento líquido. Essa característica costuma fazer muita diferença quando o investidor compara LCA com CDB de taxa semelhante.
Outro ponto relevante é a proteção do FGC, que também vale para esse tipo de título dentro das regras do sistema de garantia. Isso torna a LCA uma alternativa bastante usada por perfis conservadores e moderados que desejam segurança e simplicidade.
O fato de financiar o agronegócio dá à LCA um papel importante na economia real. O investidor participa indiretamente desse fluxo de crédito, sem precisar comprar ações de empresas do setor ou assumir uma exposição maior ao mercado.
O que é CDB?
O CDB, ou Certificado de Depósito Bancário, é um dos investimentos mais conhecidos da renda fixa no Brasil. Ele também é emitido por bancos, mas com uma diferença central: os recursos podem ser usados de forma mais ampla pela instituição, sem vinculação a um setor específico como ocorre na LCI e na LCA.
Quando você compra um CDB, está emprestando dinheiro ao banco em troca de uma remuneração. Esse retorno pode ser prefixado, pós-fixado ou híbrido. O formato mais comum é o pós-fixado, geralmente atrelado a um percentual do CDI.
Uma das grandes vantagens do CDB é a variedade. Existem CDBs com liquidez diária, ideais para reserva de emergência, e também CDBs com vencimentos mais longos, que costumam oferecer taxas maiores. Isso amplia bastante as possibilidades para diferentes objetivos.
Diferente da LCI e da LCA, o CDB normalmente sofre incidência de imposto de renda para pessoa física, seguindo a tabela regressiva. Isso pode reduzir o rendimento líquido, principalmente em prazos menores. Mesmo assim, em muitos casos o CDB continua competitivo, sobretudo quando oferece taxas mais elevadas.
Assim como LCI e LCA, o CDB também conta com cobertura do FGC dentro dos limites regulatórios. Isso ajuda a reduzir o risco de crédito do banco emissor e torna o produto mais acessível para quem busca uma entrada segura na renda fixa.
Vantagens da LCI
A LCI reúne benefícios que chamam atenção de investidores conservadores. A primeira grande vantagem é a isenção de imposto de renda para pessoa física, o que melhora o ganho líquido. Quando a rentabilidade bruta parece parecida com a de outros títulos, o benefício fiscal pode fazer a LCI sair na frente.
Outra vantagem é a relação com o mercado imobiliário. Para quem gosta de saber para onde o dinheiro vai, essa ligação pode trazer mais clareza sobre o papel do investimento. O recurso aplicado ajuda a financiar um setor importante da economia, sem que o investidor precise acompanhar a bolsa ou assumir grandes oscilações.
A LCI também tem o apoio do FGC, o que traz uma camada adicional de proteção. Embora nenhum investimento seja totalmente sem risco, essa garantia aumenta a confiança de quem está começando ou prefere evitar surpresas.
Em muitos casos, a LCI oferece rendimento acima da poupança e com maior eficiência tributária. Isso é especialmente útil em cenários em que o banco oferece taxas competitivas. Para investidores que podem manter o dinheiro preso por um prazo definido, ela tende a ser uma escolha prática.
Outro ponto positivo é a simplicidade. A lógica de funcionamento é fácil de entender, e isso reduz a chance de erro na comparação com outros produtos financeiros mais complexos. Para quem quer investir com disciplina, a LCI pode funcionar bem em objetivos como compra de imóvel, formação de patrimônio ou proteção do capital.
Vantagens da LCA
A LCA possui vantagens muito parecidas com a LCI, mas com uma ligação direta ao agronegócio. A principal delas também é a isenção de imposto de renda para pessoa física, fator que melhora o retorno líquido e aumenta a competitividade do produto.
Além disso, a LCA oferece uma forma indireta de participar de um dos setores mais fortes da economia brasileira. O agronegócio tem grande peso no país, e a captação via LCA ajuda a financiar essa cadeia produtiva de maneira prática e acessível.
Outra vantagem importante é a segurança percebida. A presença do FGC dentro das regras vigentes permite ao investidor manter uma postura mais conservadora. Isso faz da LCA uma alternativa interessante para quem quer rentabilidade maior que a poupança, sem abrir mão de estabilidade.
Em alguns períodos, a LCA pode apresentar taxas muito boas em comparação com CDBs de liquidez semelhante. Quando isso acontece, o investidor consegue aproveitar um rendimento líquido atrativo sem pagar imposto de renda sobre os ganhos.
A LCA também pode ser útil na construção de uma carteira equilibrada. Ela combina bem com outros ativos de renda fixa e pode servir como parte de uma estratégia de diversificação, especialmente para quem quer dividir recursos entre diferentes setores da economia.
Vantagens do CDB
O CDB tem como principal vantagem a flexibilidade. Existe uma grande variedade de prazos, emissores e taxas. Isso permite ao investidor escolher desde aplicações com liquidez diária até produtos com vencimentos longos e rentabilidade mais alta.
Outra vantagem forte é que o CDB costuma ser mais fácil de encontrar em plataformas de investimento e em bancos digitais. A oferta é ampla, o que aumenta a chance de encontrar uma taxa interessante para diferentes objetivos.
O CDB com liquidez diária é uma opção bastante usada para reserva de emergência. Ele permite resgate rápido sem abrir mão da remuneração diária, o que pode ser uma solução melhor do que deixar o dinheiro parado na conta corrente.
Mesmo sendo tributado, o CDB pode ser muito competitivo quando a taxa oferecida é alta. Em certos cenários, o ganho bruto compensa o imposto e gera um retorno final melhor do que opções isentas, especialmente quando a taxa contratada é superior à média do mercado.
O produto também conta com o FGC, o que reduz o risco de perda em caso de problema com o banco emissor, respeitando os limites aplicáveis. Isso ajuda a dar segurança para quem quer começar pela renda fixa sem complicação.
Riscos associados a LCI, LCA e CDB
Mesmo sendo investimentos de renda fixa, LCI, LCA e CDB não são livres de risco. O primeiro deles é o risco de crédito, que acontece quando o banco emissor enfrenta dificuldades financeiras e não consegue honrar os pagamentos. O FGC ajuda a reduzir esse risco, mas existem limites de cobertura que precisam ser observados.
Outro risco relevante é o risco de liquidez. Muitos títulos não permitem resgate antes do vencimento, ou impõem carência. Isso significa que o investidor pode ficar sem acesso ao dinheiro por um tempo, mesmo que surja uma necessidade inesperada.
Também existe o risco de taxa. Se o investidor aplicar em um título prefixado e as taxas de mercado subirem depois, ele pode ficar preso a uma rentabilidade menor do que a nova realidade do mercado. Por outro lado, se as taxas caírem, o título já contratado tende a ficar mais interessante.
Há ainda o risco de oportunidade. Se a aplicação tiver baixa liquidez e o investidor encontrar uma opção melhor antes do vencimento, talvez não consiga mudar de posição sem perder rentabilidade ou pagar custos indiretos.
Em produtos pós-fixados, o principal risco é a remuneração final ser menor do que o esperado caso os juros da economia caiam. Já em prefixados, o perigo é apostar numa taxa que depois não compense o cenário futuro. Por isso, o entendimento do prazo e da forma de remuneração é essencial.
Também vale lembrar que o FGC não cobre qualquer valor sem limite. É importante respeitar os tetos por instituição e por conglomerado financeiro. Concentrar muito dinheiro em um único emissor pode aumentar a exposição do investidor.
Tributação de LCI, LCA e CDB
A tributação é um dos pontos que mais mudam a comparação entre diferença entre LCI LCA e CDB. No caso da LCI e da LCA, a pessoa física tem isenção de imposto de renda sobre os rendimentos. Isso significa que o ganho bruto é praticamente o ganho líquido, o que simplifica a conta.
Já o CDB sofre cobrança de imposto de renda conforme a tabela regressiva. Quanto mais tempo o dinheiro fica aplicado, menor é a alíquota. A cobrança funciona assim:
| Prazo da aplicação | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Além do imposto de renda, o investidor também precisa observar o IOF em resgates muito curtos, quando aplicável. O IOF incide apenas em aplicações de curtíssimo prazo e vai diminuindo até zerar após 30 dias.
Na comparação prática, uma LCI ou LCA com taxa menor pode render mais do que um CDB com taxa um pouco maior, justamente por conta da isenção fiscal. Por isso, olhar apenas a taxa bruta pode levar a uma decisão errada.
Para avaliar de forma correta, é preciso calcular o retorno líquido. Em outras palavras, o investidor deve comparar o que realmente entra no bolso depois dos impostos e, quando houver, depois dos custos e da perda de liquidez.
Quando escolher LCI ou LCA?
A escolha entre LCI e LCA depende muito do objetivo do investidor e da oferta disponível no mercado. Se a pessoa quer manter o dinheiro em um título isento de imposto de renda, com perfil conservador e prazo definido, ambas podem ser boas alternativas.
A LCI pode fazer mais sentido quando o investidor se identifica com o setor imobiliário ou quer direcionar recursos para essa área da economia. Ela também pode ser interessante em momentos em que os bancos oferecem taxas mais competitivas nesse produto.
A LCA costuma ser atrativa para quem vê valor no agronegócio e quer uma aplicação simples, com isenção fiscal e proteção do FGC. Em algumas plataformas, a LCA aparece com taxas muito boas para prazos intermediários, o que melhora sua competitividade.
Há ainda situações em que a decisão não depende do setor, mas do prazo e da liquidez. Se o investidor precisa do dinheiro em um intervalo específico, deve olhar a data de vencimento, a carência e a facilidade de resgate antes de fechar a aplicação.
Também é importante observar o valor mínimo de aplicação. Em certos casos, o banco exige aportes iniciais mais altos para liberar taxas melhores. Isso pode influenciar bastante a comparação entre os produtos.
Uma forma prática de decidir é responder a três perguntas:
- O dinheiro pode ficar parado até o vencimento?
- A taxa líquida é realmente vantajosa frente a outras opções?
- O emissor oferece segurança e limites adequados ao meu patrimônio?
Se a resposta for positiva, LCI ou LCA podem atender bem a objetivos de proteção do capital, ganho previsível e organização financeira.
Considerações finais sobre investimentos
Ao analisar a diferença entre LCI LCA e CDB, o ponto central não está apenas na taxa anunciada. O que realmente importa é o conjunto formado por prazo, tributação, liquidez, segurança e objetivo financeiro. Esses fatores mudam bastante o resultado final de cada aplicação.
A LCI e a LCA tendem a se destacar pela isenção de imposto de renda e pela simplicidade. Já o CDB costuma vencer em variedade, flexibilidade e disponibilidade de liquidez diária. Por isso, cada produto pode ser mais útil em um contexto diferente.
Para quem quer montar uma reserva de emergência, o CDB com liquidez diária costuma ser mais prático. Para objetivos com data marcada e sem necessidade de resgate antecipado, LCI e LCA podem oferecer ótimo custo-benefício, especialmente quando a taxa líquida é boa.
Outro cuidado importante é não comparar investimentos apenas pelo nome do produto. Duas ofertas com o mesmo tipo de título podem ter taxas, prazos e regras de resgate muito diferentes. Ler as condições é parte essencial da decisão.
Também vale considerar o impacto da diversificação. Em vez de concentrar tudo em um único título, muitos investidores optam por combinar LCI, LCA e CDB em uma carteira de renda fixa mais equilibrada. Isso pode ajudar a distribuir prazos, metas e níveis de liquidez.
Em um cenário de juros altos, a renda fixa ganha ainda mais espaço na estratégia de muita gente. Mesmo assim, a escolha certa depende do perfil de risco e da necessidade de acesso ao dinheiro. O melhor investimento é aquele que encaixa no plano financeiro, no tempo disponível e na taxa líquida oferecida pelo mercado.
Por isso, ao pesquisar sobre diferença entre LCI LCA e CDB, vale ir além do retorno bruto. Entender a função de cada produto ajuda a fazer escolhas mais consistentes e mais alinhadas aos objetivos de curto, médio e longo prazo.
Quando o foco é preservar patrimônio, buscar previsibilidade e aproveitar benefícios tributários, LCI e LCA costumam ganhar destaque. Quando a prioridade é flexibilidade e acesso fácil ao dinheiro, o CDB pode ser a solução mais adequada. O contexto de cada investidor define o melhor caminho.
Sou Redator e Desenvolvedor com mais de 6 anos de experiência. Formado em tecnólogo em TI, Pai do Pedro, estou sempre me atualizando com novas técnicas de SEO e Copywriting.