Entendendo a Importância da Comunicação Financeira
Quando o assunto é finanças para casais para iniciantes, a comunicação é a base de tudo. Sem conversa aberta, pequenos gastos viram grandes conflitos, e metas simples podem parecer impossíveis de alcançar. Falar sobre dinheiro não precisa ser um momento tenso. Na verdade, quanto mais cedo o casal cria o hábito de conversar sobre finanças, mais fácil fica tomar decisões em conjunto.
É comum que cada pessoa tenha uma relação diferente com o dinheiro. Uma pode ser mais preocupada com economia, enquanto a outra prefere gastar com experiências no presente. Nenhum dos dois jeitos é errado. O problema surge quando essas diferenças não são discutidas com clareza. Por isso, o primeiro passo é criar um espaço seguro para falar sobre renda, despesas, dívidas, sonhos e medos.
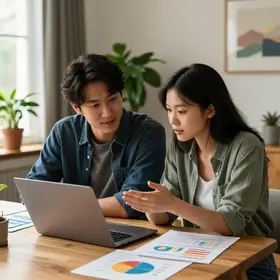
Uma boa conversa financeira deve ser simples e direta. O casal pode começar com perguntas como:
- Quanto cada um ganha por mês?
- Quais são as despesas fixas e variáveis?
- Existe alguma dívida em aberto?
- O que cada um espera para o futuro?
- Como vocês se sentem ao falar de dinheiro?
Essas perguntas ajudam a trazer clareza. Também evitam suposições, que costumam causar brigas. Em vez de imaginar o que o outro pensa, o casal passa a trabalhar com fatos. Isso melhora a confiança e facilita a criação de planos reais.
Outro ponto importante é marcar momentos regulares para esse tipo de conversa. Pode ser uma vez por semana ou por mês. O ideal é escolher um momento calmo, sem pressa e sem distrações. Assim, o diálogo fica mais produtivo. O objetivo não é apontar erros, mas entender a situação atual e encontrar soluções juntos.
Também vale lembrar que transparência não significa perder liberdade. Pelo contrário: quando existe confiança, cada pessoa se sente mais segura para agir com responsabilidade. A comunicação financeira fortalece a parceria e cria um ambiente onde os dois sabem para onde o dinheiro está indo.
Como Definir um Orçamento Conjunto
Definir um orçamento conjunto é um passo essencial para quem está aprendendo sobre finanças para casais para iniciantes. O orçamento mostra quanto entra, quanto sai e onde é possível ajustar gastos. Sem ele, o casal corre o risco de gastar mais do que deveria sem perceber.
O primeiro passo é listar toda a renda disponível. Isso inclui salário, renda extra, comissões e qualquer outro valor fixo ou variável. Depois, o casal deve listar os gastos mensais. É importante separar as despesas em categorias para facilitar a análise.
Uma estrutura simples pode ser esta:
- Moradia: aluguel, financiamento, condomínio, contas básicas
- Alimentação: mercado, delivery, refeições fora de casa
- Transporte: combustível, ônibus, apps de corrida, manutenção
- Saúde: plano, remédios, consultas, exames
- Lazer: passeios, viagens, cinema, hobbies
- Dívidas: cartão, empréstimos, parcelas
- Reserva financeira: valor mensal para emergências
Depois de organizar os gastos, o casal precisa comparar o total das despesas com a renda. Se os gastos estiverem maiores do que a entrada, será necessário cortar excessos. Se sobra dinheiro, esse valor pode ser usado para metas, reserva de emergência ou investimentos.
Uma técnica útil é dividir o orçamento em porcentagens. Veja um exemplo simples:
| Categoria | Percentual sugerido |
|---|---|
| Necessidades | 50% |
| Desejos | 30% |
| Metas e poupança | 20% |
Essa divisão não precisa ser rígida. Ela serve como ponto de partida. Casais com dívidas, por exemplo, podem precisar destinar mais dinheiro para quitar débitos antes de pensar em lazer. Já casais com renda variável talvez precisem de uma margem maior de segurança.
O orçamento deve ser acompanhado de perto. Não adianta fazer uma planilha e nunca mais olhar. O ideal é revisar os números com frequência, porque a vida muda. Surgem novas contas, mudanças de emprego, aumento de aluguel e novos objetivos. Um orçamento flexível ajuda o casal a se adaptar sem perder o controle.
Dicas para Criar Metas Financeiras em Parceria
Ter metas financeiras em comum ajuda o casal a agir como um time. Em vez de cada um seguir um caminho separado, ambos passam a trabalhar por objetivos compartilhados. Isso torna o processo mais motivador e reduz conflitos. Para quem está começando a aprender sobre finanças para casais para iniciantes, essa etapa faz muita diferença.
As metas precisam ser claras, realistas e com prazo definido. Não basta dizer “queremos economizar mais”. É melhor dizer “queremos juntar R$ 10 mil em 12 meses para montar a reserva de emergência”. Quanto mais específica for a meta, mais fácil acompanhar o progresso.
Uma boa forma de organizar as metas é separar por prazo:
- Curto prazo: compras planejadas, quitar pequenas dívidas, montar reserva inicial
- Médio prazo: viagem, mudança de imóvel, troca de carro
- Longo prazo: compra de imóvel, aposentadoria, independência financeira
Outra dica importante é escolher metas que tenham valor para os dois. Quando só uma pessoa quer algo, fica mais difícil manter o foco. O ideal é conversar sobre prioridades e encontrar pontos em comum. Talvez um queira viajar e o outro queira guardar dinheiro. Nesse caso, é possível dividir os recursos entre lazer e poupança.
Também ajuda transformar metas grandes em etapas menores. Se o objetivo é juntar uma quantia alta, o casal pode dividir o valor em metas mensais. Isso torna o processo menos assustador e mais fácil de acompanhar. Cada conquista deve ser celebrada, mesmo que pequena. Esse hábito mantém a motivação viva.
Algumas práticas úteis para criar metas em parceria incluem:
- Escrever as metas em um lugar visível
- Definir quanto será guardado por mês
- Escolher uma data para revisar o progresso
- Conversar sobre obstáculos antes que eles virem problemas
- Celebrar avanços sem exagerar nos gastos
O mais importante é que as metas sejam construídas com acordo e não por imposição. Quando os dois participam do processo, há mais comprometimento e menos frustração.
A Importância de Contas Conjuntas e Separadas
Uma dúvida comum em finanças para casais para iniciantes é se vale mais a pena ter conta conjunta, conta separada ou uma mistura das duas. A resposta depende do estilo do casal, do nível de confiança e da rotina financeira de cada um. Não existe uma regra única.
Ter uma conta conjunta pode ser útil para pagar despesas em comum. Nela, o casal deposita um valor combinado para cobrir aluguel, contas da casa, mercado e outros gastos compartilhados. Isso facilita a organização e evita confusões sobre quem pagou o quê.
Por outro lado, manter contas separadas também tem vantagens. Cada pessoa preserva sua autonomia para gastos pessoais. Isso ajuda a evitar discussões sobre compras individuais e permite que cada um administre seu próprio dinheiro com mais liberdade.
Muitos casais preferem um modelo híbrido. Nesse formato, cada pessoa mantém sua conta pessoal e ambos também contribuem para uma conta conjunta. Essa costuma ser uma solução equilibrada, porque une organização e independência.
Veja um comparativo simples:
| Modelo | Vantagens | Desafios |
|---|---|---|
| Conta conjunta | Mais transparência e facilidade para despesas comuns | Menos autonomia individual |
| Contas separadas | Mais liberdade e privacidade | Exige mais organização para dividir gastos |
| Modelo híbrido | Equilíbrio entre união e independência | Precisa de regras claras |
Independentemente da escolha, o mais importante é definir regras. Quem vai depositar o quê? Em qual data? Quais gastos serão pagos pela conta conjunta? O que será considerado pessoal? Essas decisões evitam ruídos e tornam tudo mais justo.
Também é bom revisar o modelo ao longo do tempo. Mudanças de emprego, casamento, filhos ou aumento de renda podem exigir ajustes. O formato ideal é aquele que funciona para a realidade atual do casal, não para uma ideia pronta de outras pessoas.
Estratégias para Economizar Dinheiro Juntos
Economizar dinheiro em casal pode ser mais fácil do que fazer isso sozinho, desde que exista alinhamento. Quando os dois assumem o compromisso de gastar melhor, o resultado aparece mais rápido. Para quem pesquisa finanças para casais para iniciantes, aprender a economizar juntos é um dos pontos mais práticos.
Uma das primeiras estratégias é identificar os maiores vilões do orçamento. Muitas vezes, o problema não está em grandes compras, mas em pequenas despesas repetidas. Café fora de casa, entregas por aplicativo, assinaturas esquecidas e compras por impulso podem consumir boa parte da renda.
Algumas ações simples ajudam muito:
- Planejar refeições em casa
- Fazer lista antes de ir ao mercado
- Comparar preços antes de comprar
- Cancelar serviços pouco usados
- Definir limites para lazer mensal
- Evitar compras por emoção
Outra técnica eficiente é criar desafios de economia. O casal pode, por exemplo, escolher um mês para reduzir gastos com delivery ou tentar guardar um valor fixo toda semana. Quando isso vira um jogo saudável, a economia fica mais leve e menos cansativa.
Também vale automatizar o que for possível. Se o casal separa um valor para poupança assim que recebe a renda, fica mais difícil gastar sem perceber. Pagar a si mesmo primeiro é uma regra simples, mas muito eficaz.
Economizar juntos também envolve estilo de vida. Às vezes, o casal ganha bem, mas gasta de forma desorganizada. Em outros casos, a renda é apertada e exige mais disciplina. Em qualquer situação, o segredo está em fazer escolhas conscientes e evitar que cada compra vire uma decisão por impulso.
Investimentos para Casais: Por Onde Começar?
Investir em casal pode parecer complicado no início, mas é uma etapa importante para quem quer construir um futuro mais seguro. Depois de organizar o orçamento e montar a reserva de emergência, os investimentos começam a ganhar espaço. Nessa fase das finanças para casais para iniciantes, o ideal é começar com segurança e simplicidade.
Antes de investir, o casal precisa responder a algumas perguntas:
- Vocês já têm reserva de emergência?
- Qual é o objetivo do investimento?
- O dinheiro pode ficar aplicado por quanto tempo?
- Qual nível de risco os dois aceitam?
Essas respostas ajudam a escolher produtos adequados. Para quem está começando, costuma ser mais interessante priorizar opções de baixo risco e alta liquidez, principalmente se o dinheiro tiver finalidade de curto prazo. Já objetivos de longo prazo permitem escolhas mais diversificadas.
O importante é entender que investir não é apenas buscar rendimento alto. É também proteger o dinheiro da inflação e manter o valor real ao longo do tempo. Casais podem começar com produtos simples, como títulos de renda fixa, fundos conservadores ou aplicações voltadas para reserva.
Também faz sentido definir quem vai acompanhar os investimentos. Os dois podem participar das decisões, mas é útil ter uma rotina para revisar carteira, aportes e objetivos. Isso evita esquecimentos e mantém o plano ativo.
Ao investir juntos, o casal precisa evitar apostas impulsivas. A ideia não é tentar adivinhar o mercado, e sim construir um caminho consistente. Disciplina e paciência costumam trazer resultados mais sólidos do que decisões apressadas.
Como Lidar com Dívidas em Casal
Dívidas podem gerar estresse, culpa e vergonha. Quando afetam um casal, a situação pode ficar ainda mais delicada. Por isso, falar abertamente sobre o assunto é essencial. Em finanças para casais para iniciantes, lidar com dívidas exige parceria, estratégia e honestidade.
O primeiro passo é mapear todas as dívidas. Isso inclui valor total, juros, prazo, parcela mensal e nome do credor. Sem esse levantamento, fica difícil saber por onde começar. Muitas vezes, o simples ato de colocar tudo no papel já reduz a ansiedade, porque o problema deixa de ser abstrato.
Depois, o casal precisa decidir uma estratégia de pagamento. Duas das mais usadas são:
- Método da avalanche: prioriza dívidas com juros mais altos primeiro
- Método da bola de neve: prioriza dívidas menores primeiro para ganhar motivação
A escolha depende do perfil do casal. Se a prioridade for economizar mais com juros, a avalanche costuma ser melhor. Se o foco for motivação psicológica, a bola de neve pode funcionar muito bem.
Também é importante evitar que novas dívidas apareçam enquanto as antigas estão sendo pagas. Isso significa rever hábitos de consumo, reduzir parcelas e controlar o uso do cartão. Em alguns casos, negociar com credores pode ser uma solução útil para diminuir juros ou aumentar o prazo.
Quando apenas uma das pessoas gerou a dívida, o casal precisa lidar com o problema com cuidado. Culpar não ajuda. O foco deve ser resolver, não apontar dedo. Se houve erro, ele precisa ser analisado sem agressividade. O objetivo é sair da situação com mais aprendizado e menos desgaste.
Planejamento para Aposentadoria em Equipe
Mesmo que a aposentadoria pareça distante, ela deve entrar nas conversas cedo. Planejar esse futuro em equipe fortalece a segurança do casal e reduz a dependência de decisões de última hora. Em temas de finanças para casais para iniciantes, esse é um assunto que costuma ser deixado para depois, mas quanto antes começar, melhor.
Planejar a aposentadoria em casal envolve pensar em vários pontos: idade desejada para parar de trabalhar, padrão de vida esperado, custo de saúde, moradia e renda necessária. Cada pessoa pode ter uma visão diferente, então o diálogo é essencial.
Alguns passos importantes incluem:
- Calcular quanto o casal quer receber por mês no futuro
- Estimar quanto tempo a aposentadoria pode durar
- Considerar inflação e aumento de custos
- Definir aportes mensais para esse objetivo
- Acompanhar periodicamente a evolução da reserva
Também é bom lembrar que aposentadoria não significa necessariamente parar todas as atividades. Para alguns casais, pode ser um momento de menos pressão e mais liberdade. Para outros, pode incluir trabalho leve, renda extra ou projetos pessoais.
O mais importante é tratar esse objetivo como algo conjunto. Se os dois contribuem, os dois precisam entender o plano. Isso ajuda a alinhar expectativas e evita surpresas no futuro. Mesmo com aportes pequenos no início, a constância pode fazer grande diferença ao longo dos anos.
Educação Financeira: Aprendendo Juntos
A educação financeira é uma ferramenta poderosa para qualquer casal. Quanto mais os dois aprendem, mais fácil fica tomar boas decisões. Para quem está começando a organizar finanças para casais para iniciantes, estudar juntos pode acelerar muito o processo.
Aprender sobre dinheiro não precisa ser chato. O casal pode consumir conteúdos simples, como livros, vídeos curtos, podcasts e artigos. O ideal é escolher materiais práticos, que expliquem temas como orçamento, juros, crédito, investimentos e planejamento.
Uma boa prática é separar um tempo por semana para falar sobre um assunto financeiro. Pode ser algo simples, como entender a fatura do cartão ou aprender a diferença entre reserva de emergência e investimento de longo prazo. Esse hábito cria consistência e aproxima o casal dos objetivos.
Também vale discutir crenças sobre dinheiro. Muitas pessoas crescem ouvindo frases como “dinheiro é fonte de problema” ou “quem guarda demais não vive”. Essas ideias podem influenciar o comportamento sem que o casal perceba. Falar sobre isso ajuda a quebrar padrões que atrapalham a relação financeira.
Outra forma de aprender juntos é analisar erros sem culpa. Se uma compra ruim aconteceu, o casal pode perguntar: o que levou a isso? Como evitar repetir? Esse olhar analítico transforma o erro em aprendizado, em vez de conflito.
Superando Desafios Financeiros em um Relacionamento
Todo casal enfrenta desafios financeiros em algum momento. Perda de emprego, gastos inesperados, queda na renda, diferenças de hábito e até objetivos opostos podem testar a relação. O importante é saber que esses problemas podem ser administrados com diálogo e planejamento. Em finanças para casais para iniciantes, enfrentar desafios juntos é parte do processo.
Um dos maiores erros é fingir que o problema não existe. Quando o casal evita o assunto, o estresse cresce. O melhor caminho é encarar a situação com honestidade e buscar soluções práticas. Isso pode incluir cortar gastos temporariamente, renegociar dívidas, buscar renda extra ou rever metas.
Também é importante dividir responsabilidades de forma equilibrada. Uma pessoa pode cuidar do acompanhamento das contas, enquanto a outra revisa despesas ou busca oportunidades de economia. O essencial é que ambos participem, mesmo que de formas diferentes.
Alguns desafios comuns e formas de lidar com eles:
- Renda irregular: criar uma reserva maior e planejar com base na média mensal
- Diferença de hábitos: definir limites e combinar regras claras
- Emergências: manter fundo de reserva separado para imprevistos
- Desalinhamento de metas: revisar prioridades e negociar objetivos comuns
- Estresse emocional: conversar com calma e evitar decisões no calor do momento
Um relacionamento saudável não depende de nunca ter problemas financeiros. Ele depende da forma como o casal reage a eles. Quando existe respeito, paciência e organização, os desafios ficam mais fáceis de enfrentar. O dinheiro deixa de ser apenas uma fonte de preocupação e passa a ser uma ferramenta para construir a vida a dois com mais segurança e intenção.

Sou Redator e Desenvolvedor com mais de 6 anos de experiência. Formado em tecnólogo em TI, Pai do Pedro, estou sempre me atualizando com novas técnicas de SEO e Copywriting.